Buydown temporal vs. permanente: ¿cuál es mejor?
Buydown temporal vs. permanente: ¿cuál es mejor?
Por Uriel Resendiz | 6 de octubre de 2026 | Blog, Español
A un comprador le encanta su casa. Y entonces llega la objeción: “El pago mensual es demasiado alto.”
La mayoría de los vendedores asume de inmediato que tiene dos opciones: bajar el precio o perder al comprador.
No necesariamente. Según el financiamiento del comprador, puede haber otra opción que vale la pena poner sobre la mesa: usar un crédito del vendedor permitido para una reducción de la tasa de interés, conocida en inglés como buydown.
Pero entonces surge otra pregunta. ¿Ese buydown debe ser temporal o permanente? Veamos la diferencia.
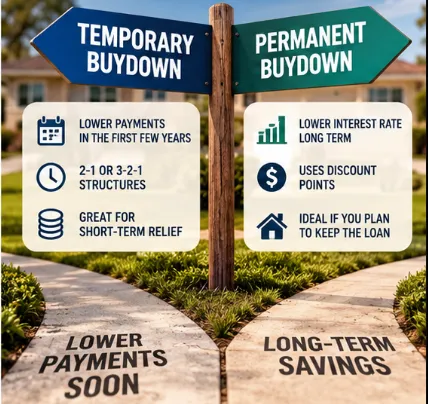
Opción 1: buydown temporal
Un buydown temporal reduce la parte del pago hipotecario que le corresponde al comprador durante los primeros años. Un ejemplo común es el buydown 2-1. Si la tasa de la hipoteca fuera del 6.5%, el pago podría calcularse así:
Año 1: 4.5%
Año 2: 5.5%
Del año 3 en adelante: 6.5%
Un buydown 3-2-1 extiende esa estructura un año más. Con una tasa del 6.5%:
Año 1: 3.5%
Año 2: 4.5%
Año 3: 5.5%
Del año 4 en adelante: 6.5%
La tasa real de la hipoteca no va subiendo cada año. Los fondos apartados para el buydown subsidian la diferencia durante el período temporal. Una vez que esos fondos se agotan, el prestatario pasa a ser responsable del pago completo.
Opción 2: buydown permanente
Un buydown permanente funciona de otra manera. Se paga dinero por adelantado, en forma de puntos de descuento, para obtener una tasa de interés más baja.
Esa tasa más baja no está diseñada para desaparecer después de uno, dos o tres años. El comprador recibe el beneficio mientras esa hipoteca siga vigente. La contrapartida es que obtener la tasa más baja cuesta dinero por adelantado.
Buydown temporal: la mayor ventaja
Alivio inmediato en el pago.
Puede ser especialmente atractivo para alguien que está cómodo con el precio de la casa y califica para la hipoteca, pero quiere gastos de vivienda más bajos durante los primeros años. Tal vez espera que sus ingresos aumenten. Tal vez viene de un contrato de renta. Tal vez quiere un respiro después de pagar la mudanza y amueblar la casa.
Lo importante es que el comprador entienda el pago completo del que eventualmente será responsable.
Buydown permanente: la mayor ventaja
Ahorro a largo plazo.
Si el comprador espera conservar la hipoteca durante muchos años, reducir la tasa de interés real puede generar ahorros mucho después de que un buydown temporal habría terminado.
Pero hay un detalle. El comprador necesita permanecer en esa hipoteca el tiempo suficiente para que los ahorros mensuales recuperen el costo inicial. Ese es el punto de equilibrio.
¿Qué pasa si el comprador refinancia?
Esto importa. Con un buydown permanente, un comprador que paga una cantidad considerable en puntos de descuento y luego refinancia relativamente pronto quizá nunca recupere por completo ese costo inicial con los ahorros mensuales. Por eso los compradores no deben asumir que pagar el máximo de puntos es automáticamente lo más inteligente.
Un buydown temporal funciona de otra manera, porque el dinero se deposita en una cuenta para subsidiar pagos programados. El tratamiento de los fondos no utilizados puede depender del programa de préstamo y del acuerdo de buydown. Esto debe revisarse con el prestamista antes del cierre.
¿Y el vendedor?
Aquí es donde la conversación se pone interesante. Suponga que un comprador le dice a un vendedor: “Necesito $20,000 menos en el precio porque el pago es demasiado alto.”
La reacción natural es negociar los $20,000. Pero antes de hacerlo, yo querría saber otra cosa. ¿Qué es lo que el comprador realmente intenta lograr?
Si el problema es el pago mensual, pídale al prestamista que calcule el efecto de:
Una reducción de $20,000 en el precio de compra.
Un crédito del vendedor permitido para un buydown temporal.
Un crédito del vendedor permitido para un buydown permanente.
Una combinación de concesiones de precio y de financiamiento, si se permite.
Luego compare los números. Un dólar de reducción de precio y un dólar de crédito del vendedor no necesariamente producen el mismo cambio en el pago mensual del comprador.
Por qué esto importa al vender una casa
Un vendedor no debería regalar $20,000 simplemente porque $20,000 suena como un número redondo para negociar. Usted quiere saber qué problema se supone que van a resolver esos $20,000.
Si es un problema de avalúo, es una conversación.
Si es un problema de las condiciones de la propiedad, es otra.
Si es puramente un problema de pago mensual, la estrategia de financiamiento merece ser parte de la conversación.
Por eso promocionar una casa es solo una parte de lograr venderla. También hay que saber cómo estructurar una transacción cuando el comprador presenta una objeción.
Temporal vs. permanente: ¿cuál gana?
Ninguno gana automáticamente.
Un buydown temporal puede tener más sentido cuando el comprador valora un mayor alivio en el pago durante los primeros años y puede manejar cómodamente el pago completo después.
Un buydown permanente puede tener más sentido cuando el comprador espera conservar la hipoteca por más tiempo y el cálculo del punto de equilibrio le favorece.
Una reducción de precio puede tener más sentido cuando el problema es el precio de la propiedad en sí, las ventas comparables no respaldan el precio de lista, o la reducción crea una mejor transacción en general que las concesiones de financiamiento.
Y a veces la solución más fuerte es una combinación.
Compradores: no comparen casas solo por el precio
Dos casas con el mismo precio de compra pueden producir resultados financieros muy distintos según el financiamiento, los créditos del vendedor, los impuestos, el seguro, las cuotas de HOA y la estructura de la hipoteca.
Antes de descartar una casa por el pago, pídale a su prestamista que calcule las alternativas.
Vendedores: no bajen el precio automáticamente
Si su casa lleva tiempo en el mercado y está considerando una reducción de precio, no asuma automáticamente que es la única manera de hacerla más accesible. Pregunte qué es lo que realmente objetan los compradores.
Luego determine si reposicionar el precio, ofrecer un incentivo de financiamiento permitido, mejorar la propiedad, cambiar la estrategia de mercadeo o usar una combinación le da la mejor oportunidad de vender mientras protege el valor acumulado en su propiedad.
A veces una reducción de precio es absolutamente necesaria. A veces hay una conversación más inteligente que tener primero.
Este artículo tiene fines educativos generales y no constituye asesoría hipotecaria, financiera, fiscal ni legal. La disponibilidad y el tratamiento de los buydowns temporales o permanentes, los puntos de descuento y las contribuciones del vendedor dependen del comprador, el prestamista, el programa de préstamo y la transacción. Consulte con un profesional hipotecario con licencia para obtener escenarios de préstamo exactos.
¿Está pensando en vender en West Hills, Santa Mónica o cualquier parte del condado de Los Ángeles?
Soy Uriel Resendiz, agente inmobiliario con Park Regency Realty. Si está pensando en vender una casa en West Hills, el Valle de San Fernando, Santa Mónica o el área de Los Ángeles, puedo mostrarle cómo posicionaría la propiedad, cómo estructuraría el mercadeo y cómo evaluaría incentivos para compradores antes de bajar su precio automáticamente.
Llámeme o envíeme un mensaje al 818.940.5530, visite sfvlisted.com o solicite un estimado del valor de su casa.
Uriel Resendiz | Park Regency Realty | CA DRE #02198394
