Buydown temporal de la tasa hipotecaria: 2-1 vs. 3-2-1, explicado
Buydown temporal de la tasa hipotecaria: 2-1 vs. 3-2-1, explicado
Por Uriel Resendiz | 6 de octubre de 2026 | Blog, Español
Encuentra la casa ideal. El precio está a su alcance. Y entonces ve el pago mensual.
De repente, los números ya no se sienten tan cómodos. Aquí es donde puede entrar en la conversación una reducción temporal de la tasa de interés, conocida en inglés como temporary buydown.
Un buydown temporal puede reducir el pago hipotecario del comprador durante los primeros años como propietario, sin cambiar de forma permanente la tasa de interés del préstamo. Dos de las estructuras más comunes son el buydown 2-1 y el buydown 3-2-1.
Pero hay algo que los compradores deben entender desde el principio: la tasa más baja es temporal.
¿Qué es un buydown temporal?
Un buydown temporal utiliza dinero aportado al cierre para subsidiar una parte de los pagos hipotecarios del prestatario durante los primeros años del préstamo. Según el programa de préstamo y la transacción, esos fondos pueden provenir del vendedor, del constructor, del prestamista o de otra fuente permitida.
La hipoteca sigue teniendo una tasa permanente (la tasa del pagaré, o note rate). El buydown simplemente reduce la parte del pago que le corresponde al prestatario durante el período temporal.
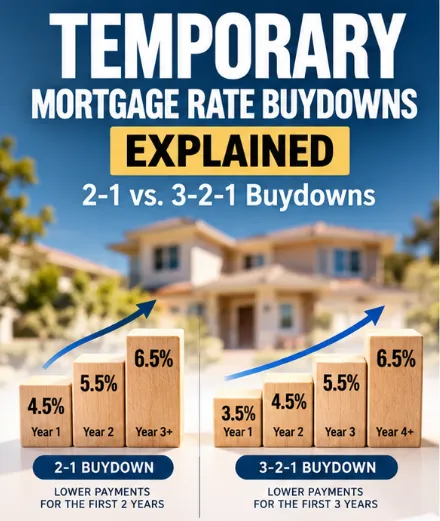
Por ejemplo, suponga que un comprador obtiene una hipoteca fija a 30 años con una tasa del 6.5%. Un buydown 2-1 podría estructurar el pago de capital e intereses de esta manera:
Año 1: pago calculado al 4.5%
Año 2: pago calculado al 5.5%
Del año 3 en adelante: pago calculado al 6.5%
La hipoteca sigue estando basada en el 6.5%. Los fondos del buydown cubren la diferencia durante los dos primeros años.
¿Cuánto puede cambiar el pago con un buydown 2-1?
Usemos una hipoteca de $800,000 únicamente como ilustración. Al 6.5%, el pago de capital e intereses sería de aproximadamente $5,057 al mes.
Con un buydown 2-1:
Año 1, a una tasa efectiva del 4.5%: aproximadamente $4,053 al mes. Son unos $1,003 menos al mes durante el primer año.
Año 2, a una tasa efectiva del 5.5%: aproximadamente $4,542 al mes. Son unos $514 menos al mes durante el segundo año.
A partir del año 3: el prestatario sería responsable del pago completo, basado en la tasa del 6.5%.
Estas cifras no incluyen impuestos sobre la propiedad, seguro, cuotas de HOA, seguro hipotecario ni otros posibles gastos de vivienda.
¿Qué es un buydown 3-2-1?
Un buydown 3-2-1 extiende el concepto a tres años. Con la misma tasa hipotética del 6.5%:
Año 1: tasa efectiva del 3.5%
Año 2: 4.5%
Año 3: 5.5%
Del año 4 en adelante: 6.5%
En nuestra hipoteca hipotética de $800,000, el pago de capital e intereses durante el año 1, a una tasa efectiva del 3.5%, sería de aproximadamente $3,592, en comparación con unos $5,057 a la tasa completa del 6.5%.
Es una diferencia considerable durante el primer año. Pero, de nuevo, el comprador debe estar preparado para que el pago aumente.
Un buydown temporal no es una hipoteca de tasa ajustable
Esta distinción es importante. Con un buydown temporal en una hipoteca de tasa fija, la tasa del préstamo no está programada para cambiar. Lo que ocurre es que se aparta dinero para subsidiar temporalmente una parte del pago.
Una vez que esos fondos se agotan, el prestatario comienza a hacer el pago completo que exige la hipoteca.
¿Un buydown 2-1 le ayuda a calificar para una casa más cara?
Este es uno de los malentendidos más comunes. No dé por hecho que el pago temporalmente más bajo le permite calificar para una hipoteca que de otro modo no podría pagar.
Por ejemplo, según las pautas de Fannie Mae, a los prestatarios con un buydown temporal se les debe calificar sin tomar en cuenta la tasa temporalmente reducida. En otras palabras, el prestamista quiere saber que usted puede con el pago real cuando el subsidio desaparezca.
¿Por qué un vendedor pagaría un buydown?
Aquí es donde los buydowns se vuelven especialmente interesantes en una negociación.
Imagine que un vendedor está considerando bajar el precio $20,000 porque los compradores insisten en que el pago mensual es demasiado alto. En lugar de reducir el precio automáticamente, quizá valga la pena tener otra conversación: ¿podría usarse parte o todo ese dinero como un crédito del vendedor para un buydown permitido?
Según el préstamo, el prestamista y la situación financiera del comprador, esa estrategia podría tener un efecto más notable a corto plazo en el pago mensual del comprador que simplemente reducir el precio en la misma cantidad.
Eso no significa que un buydown siempre sea mejor que una reducción de precio. Significa que los vendedores deben entender sus opciones antes de bajar el precio automáticamente.
¿A quién le puede convenir un buydown temporal?
Puede valer la pena explorarlo para compradores que esperan que su situación financiera mejore en los próximos años, pero que ya califican para el pago completo de la hipoteca. También puede ser útil cuando un vendedor quiere hacer su propiedad más atractiva financieramente sin hacer de inmediato una reducción grande de precio.
Pero los compradores no deben basar todo su plan financiero en la idea de que simplemente van a refinanciar antes de que termine el buydown. Las tasas hipotecarias podrían bajar. También podrían quedarse igual o subir.
Lo más seguro es comprar una casa que pueda pagar con la tasa real del préstamo.
2-1 o 3-2-1: ¿cuál es mejor?
No hay una sola respuesta. Una estructura 3-2-1 ofrece un subsidio inicial mayor y dura más, pero por lo general también requiere más dinero para financiarla. Un buydown 2-1 cuesta menos y aun así ofrece un alivio importante en el pago durante los dos primeros años.
La estructura adecuada depende del programa de préstamo, las concesiones disponibles del vendedor, los requisitos del prestamista y los planes a largo plazo del comprador.
Antes de pedir una reducción de precio
Si está comprando una casa en Los Ángeles y el precio le funciona pero el pago mensual no se siente cómodo, no se fije solo en el precio. Pídale a su prestamista que calcule varios escenarios. Compare la compra sin buydown, con un buydown temporal, con un buydown permanente y con un precio de compra más bajo.
Si está vendiendo, haga lo mismo antes de reducir automáticamente su precio.
A veces la negociación más fuerte no consiste en cambiar el precio. Consiste en cambiar lo que ese precio le cuesta al comprador cada mes.
Este artículo tiene fines educativos generales y no constituye asesoría hipotecaria, financiera, fiscal ni legal. Los programas hipotecarios, las tasas de interés, los límites de contribución del vendedor y los requisitos de calificación varían. Los compradores deben revisar sus opciones específicas con un profesional hipotecario con licencia.
¿Está pensando en vender en West Hills, Santa Mónica o cualquier parte del condado de Los Ángeles?
Soy Uriel Resendiz, agente inmobiliario con Park Regency Realty. Antes de que baje su precio, puedo mostrarle cómo posicionaría su propiedad, cómo estructuraría el mercadeo y cómo evaluaría incentivos para compradores como los buydowns. Atiendo Northridge, West Hills, todo el Valle de San Fernando, Santa Mónica y todo el condado de Los Ángeles.
Llámeme o envíeme un mensaje al 818.940.5530, visite sfvlisted.com o solicite un estimado del valor de su casa.
Uriel Resendiz | Park Regency Realty | CA DRE #02198394
